
کشورهای تولیدکننده محصولات الکترونیکی جهان؛ چین همچنان در صدر + اینفوگرافی
کشورهای تولیدکننده محصولات الکترونیکی جهان؛ چین همچنان در صدر + اینفوگرافی
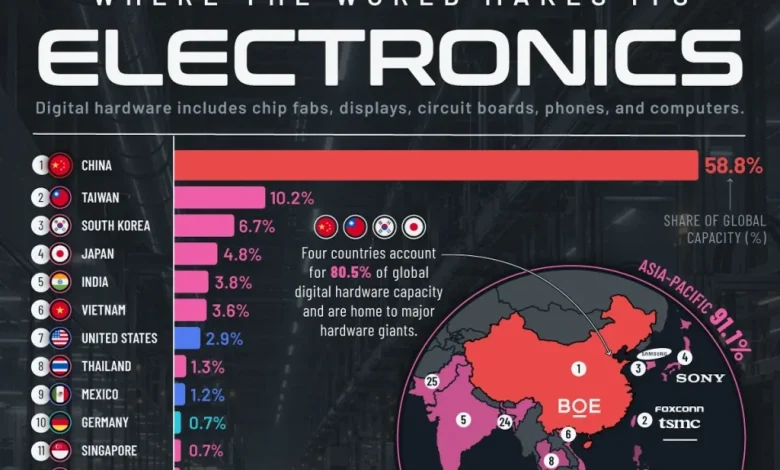
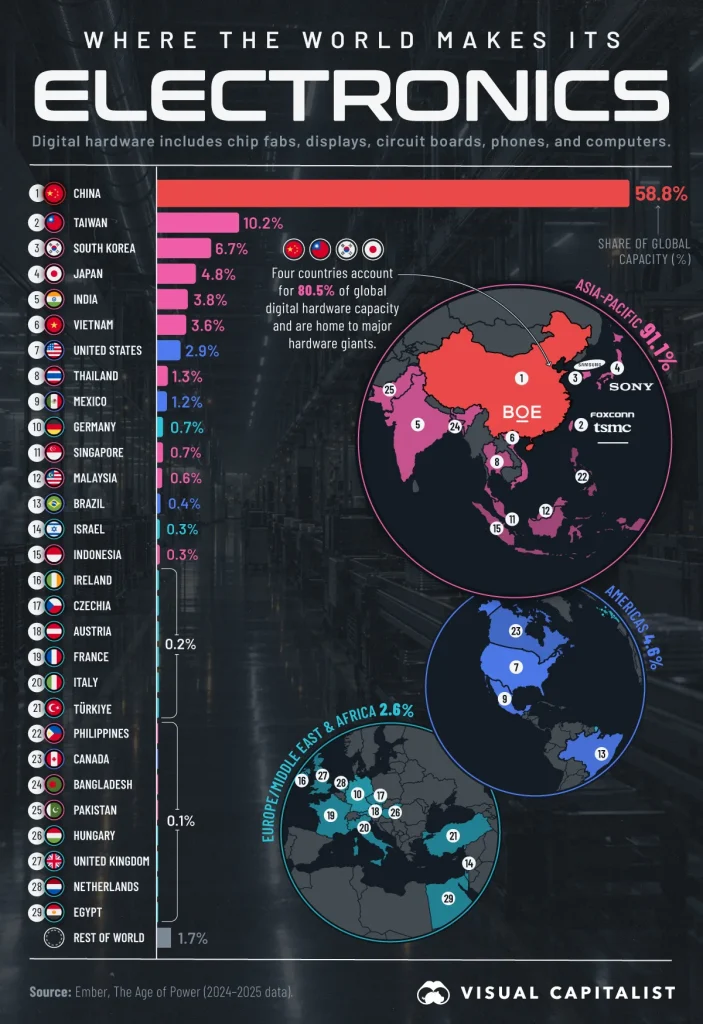
تولید محصولات الکترونیکی در جهان بهشدت در چند کشور و بهویژه در شرق آسیا متمرکز شده است. در این میان، چین با در اختیار داشتن ۵۸.۸ درصد از ظرفیت تولید سختافزار دیجیتال جهان فاصله بسیار زیادی با سایر کشورها دارد و همچنان مهمترین مرکز تولید تجهیزات و قطعات الکترونیکی به شمار میرود.
از تراشههای نیمهرسانا و نمایشگرها گرفته تا گوشیهای هوشمند، رایانهها، بردهای مدار چاپی و انواع قطعات الکترونیکی، بخش بزرگی از زنجیره تولید فناوری در شرق آسیا شکل گرفته است. تایوان، کره جنوبی و ژاپن نیز در کنار چین، بخش عمدهای از این ظرفیت را در اختیار دارند.
دادههای این بررسی که توسط Ember گردآوری شده، ظرفیت تولید سختافزار دیجیتال کشورها را در بازه زمانی ۲۰۲۴ تا ۲۰۲۵ مقایسه میکند و تصویری از تمرکز جغرافیایی صنعت الکترونیک جهان ارائه میدهد.
چین؛ تولیدکننده نزدیک به ۶۰ درصد سختافزار دیجیتال جهان
سلطه چین بر صنعت تولید لوازم الکترونیکی جهان بسیار چشمگیر است. این کشور بهتنهایی ۵۸.۸ درصد از ظرفیت جهانی تولید سختافزار دیجیتال را در اختیار دارد؛ یعنی تقریباً سه پنجم کل ظرفیت تولیدی جهان.
اکوسیستم صنعتی چین طیف بسیار گستردهای از محصولات و قطعات را پوشش میدهد. گوشیهای هوشمند، رایانهها، نمایشگرها، بردهای مدار چاپی و بسیاری از قطعات مورد استفاده در تجهیزات دیجیتال در این کشور تولید میشوند.
برای درک بهتر مقیاس تولید چین، کافی است بدانیم سهم این کشور تقریباً شش برابر تایوان، دومین کشور این فهرست، است. تایوان ۱۰.۲ درصد از ظرفیت جهانی را در اختیار دارد.
حتی اگر سهم تمام کشورهای دیگر حاضر در رتبهبندی را با یکدیگر جمع کنیم، ظرفیت تولید چین همچنان رقم بسیار بزرگی را تشکیل میدهد و همین مسئله نشان میدهد صنعت الکترونیک جهان تا چه اندازه به زیرساختهای تولیدی این کشور وابسته است.
برنامه چین برای تقویت صنعت نیمهرسانا
پکن در سالهای اخیر تلاش کرده وابستگی خود به فناوریهای خارجی را کاهش دهد و ظرفیت داخلی در حوزههای راهبردی را افزایش دهد. در همین راستا، برنامه پنجساله جدید چین بر حوزههایی مانند نیمهرساناها، هوش مصنوعی و سایر فناوریهای پیشرفته تمرکز دارد.
یکی از محورهای مهم این برنامه، توسعه بخشهای مختلف زنجیره تأمین مدارهای مجتمع است؛ از تولید تراشه گرفته تا سایر فناوریهایی که برای ساخت تجهیزات الکترونیکی مورد نیاز هستند.
چین همچنین هدفگذاری کرده است که صنایع مرتبط با این حوزه تا سال ۲۰۳۰ بیش از ۳۰ تریلیون یوان، معادل حدود ۴.۵ تریلیون دلار، درآمد عملیاتی داشته باشند.

چهار کشور، بیش از ۸۰ درصد ظرفیت تولید سختافزار دیجیتال جهان
اگر چین را در کنار سه قدرت بزرگ دیگر شرق آسیا یعنی تایوان، کره جنوبی و ژاپن قرار دهیم، میزان تمرکز تولید سختافزار دیجیتال بیش از پیش مشخص میشود.
این سه کشور در مجموع ۲۱.۷ درصد دیگر از ظرفیت تولید جهانی را در اختیار دارند. بنابراین سهم چهار کشور نخست جهان در این صنعت به ۸۰.۵ درصد میرسد.
به بیان دیگر، بیش از چهار پنجم ظرفیت تولید سختافزار دیجیتال جهان در چهار اقتصاد آسیایی متمرکز شده است. البته نقش این کشورها در زنجیره فناوری یکسان نیست. هرکدام در بخشهایی از صنعت الکترونیک تخصص و مزیت ویژهای پیدا کردهاند.
تایوان؛ قلب صنعت تراشه
تایوان یکی از مهمترین مراکز جهان برای تولید نیمهرساناها و مونتاژ قطعات الکترونیکی محسوب میشود. حضور شرکتهای بزرگ و زیرساختهای پیشرفته تولید تراشه باعث شده این جزیره نقش بسیار مهمی در زنجیره تأمین جهانی فناوری داشته باشد.
کره جنوبی؛ تراشه و نمایشگر
کره جنوبی نیز یکی از بازیگران اصلی صنعت نیمهرسانا و تولید نمایشگر در جهان است. شرکتهای بزرگ این کشور در بخشهای مختلف فناوری، از تراشههای حافظه گرفته تا نمایشگرها و تجهیزات الکترونیکی، حضور گستردهای دارند.
ژاپن؛ یکی از قدیمیترین قطبهای الکترونیک
ژاپن نیز با وجود رشد سریع رقبای آسیایی، همچنان صنعت الکترونیک قدرتمندی دارد و سابقه طولانی آن در تولید تجهیزات و قطعات الکترونیکی، این کشور را به یکی از حلقههای مهم زنجیره تأمین فناوری تبدیل کرده است.
در میان شرکتهای بزرگ فعال در این بازارها میتوان به TSMC، فاکسکان، سامسونگ، BOE و سونی اشاره کرد؛ شرکتهایی که در بخشهای مختلفی از زنجیره تولید سختافزار دیجیتال فعالیت دارند.
هند و جنوب شرق آسیا در حال افزایش سهم خود هستند
اگرچه بخش اصلی ظرفیت تولید سختافزار دیجیتال همچنان در چند کشور شرق آسیا متمرکز است، کشورهای دیگری نیز در حال تبدیل شدن به مراکز مهم تولید هستند. هند با سهم ۳.۸ درصدی در رتبه پنجم قرار گرفته و پس از آن ویتنام با ۳.۶ درصد جایگاه ششم را به خود اختصاص داده است.
ایالات متحده نیز با سهم ۲.۹ درصدی در رتبه هفتم قرار دارد. در جنوب شرق آسیا نیز چند کشور در این فهرست دیده میشوند:
- تایلند: ۱.۳ درصد
- سنگاپور: ۰.۷ درصد
- مالزی: ۰.۶ درصد
- اندونزی: ۰.۳ درصد
این ارقام نشان میدهند که زنجیره تولید محصولات الکترونیکی بهتدریج در حال گسترش به کشورهای بیشتری در آسیا است.
سهم اندک اروپا در تولید سختافزار دیجیتال
در مقابل، حضور کشورهای اروپایی در این رتبهبندی بسیار محدودتر است. آلمان بهعنوان بزرگترین کشور اروپایی حاضر در دادههای مورد بررسی، تنها ۰.۷ درصد از ظرفیت جهانی تولید سختافزار دیجیتال را در اختیار دارد.
این اختلاف میان آسیا و اروپا نشان میدهد که مرکز ثقل تولید فیزیکی تجهیزات دیجیتال در دهههای اخیر تا حد زیادی به شرق و جنوب شرق آسیا منتقل شده است.
آمریکا؛ قدرت بزرگ در طراحی تراشه، نه تولید انبوه
جایگاه ایالات متحده در صنعت فناوری کمی متفاوت است. آمریکا سهم نسبتاً محدودی از ظرفیت فیزیکی تولید سختافزار دیجیتال جهان دارد، اما همچنان یکی از مهمترین مراکز طراحی تراشه، تحقیق و توسعه و نوآوری در صنعت نیمهرسانا محسوب میشود.
بر اساس اعلام انجمن صنعت نیمهرساناها (SIA)، شرکتهای مستقر در آمریکا در سال ۲۰۲۵ حدود ۵۳.۴ درصد از فروش جهانی تراشههای نیمهرسانا را به خود اختصاص دادهاند.
این موضوع نشان میدهد که سهم یک کشور از ظرفیت تولید فیزیکی لزوماً با جایگاه آن در کل صنعت نیمهرسانا یکسان نیست. آمریکا در بخشهایی مانند طراحی تراشه و فناوریهای پیشرفته همچنان نفوذ بسیار زیادی دارد.
سرمایهگذاری ۷۷۰ میلیارد دلاری برای افزایش تولید تراشه در آمریکا
واشنگتن در سالهای اخیر تلاش کرده بخشی از ظرفیت تولید نیمهرسانا را به داخل خاک آمریکا بازگرداند و وابستگی زنجیره تأمین این کشور به مراکز تولید آسیایی را کاهش دهد.
از سال ۲۰۲۰ تاکنون، شرکتهای صنعت نیمهرسانا بیش از ۷۷۰ میلیارد دلار سرمایهگذاری خصوصی اعلام کردهاند که قرار است در پروژههای مختلف این صنعت در آمریکا هزینه شود.
این سرمایهگذاریها شامل بیش از ۱۶۰ پروژه در حوزههایی مانند تولید تراشه، بستهبندی پیشرفته، مواد اولیه، تجهیزات مورد نیاز کارخانههای نیمهرسانا و فعالیتهای پژوهشی است.
هدف از این سرمایهگذاریها تنها افزایش تعداد کارخانهها نیست؛ بلکه ایجاد یک زنجیره تأمین کاملتر در داخل آمریکا نیز اهمیت دارد. تولید تراشه به مجموعه بزرگی از مواد، تجهیزات تخصصی، فناوریهای بستهبندی و نیروی انسانی ماهر نیاز دارد و به همین دلیل ایجاد ظرفیت تولید داخلی به یک پروژه بلندمدت تبدیل شده است.
چرا تولید محصولات الکترونیکی در آسیا متمرکز شده است؟
تمرکز صنعت الکترونیک در شرق آسیا نتیجه یک عامل واحد نیست. طی چند دهه، کشورهای این منطقه شبکهای گسترده از کارخانهها، تأمینکنندگان قطعات، شرکتهای مونتاژ، بنادر و زیرساختهای لجستیکی ایجاد کردهاند.
در چنین ساختاری، کارخانههای تولید تراشه، نمایشگر، باتری، برد مدار چاپی و سایر قطعات در فاصله نسبتاً نزدیکی از یکدیگر قرار دارند و همین مسئله هزینه و زمان جابهجایی قطعات را کاهش میدهد.
از سوی دیگر، حضور شرکتهای بزرگ فناوری و تولیدکنندگان تجهیزات الکترونیکی باعث شده نیروی کار متخصص، دانش فنی و زیرساختهای مورد نیاز این صنعت نیز در همین منطقه توسعه پیدا کند.
به همین دلیل، انتقال کامل این زنجیره تولید به مناطق دیگر جهان کار سادهای نیست و حتی کشورهایی که در حال افزایش ظرفیت تولید خود هستند، همچنان به شبکه تأمینکنندگان آسیایی وابستگی دارند.
جدول کشورهای دارای بیشترین ظرفیت تولید سختافزار دیجیتال
بر اساس دادههای این بررسی، چین با ۵۸.۸ درصد فاصله بسیار زیادی با سایر کشورها دارد. پس از آن، تایوان با ۱۰.۲ درصد قرار گرفته و کره جنوبی و ژاپن نیز مجموع سهم چهار کشور نخست را به ۸۰.۵ درصد میرسانند.
| رتبه | کشور | سهم از ظرفیت جهانی سختافزار دیجیتال در سالهای ۲۰۲۴ تا ۲۰۲۵ |
|---|---|---|
| ۱ | 🇨🇳 چین | ۵۸.۸٪ |
| ۲ | 🇹🇼 تایوان | ۱۰.۲٪ |
| ۳ | 🇰🇷 کره جنوبی | ۶.۷٪ |
| ۴ | 🇯🇵 ژاپن | ۴.۸٪ |
| ۵ | 🇮🇳 هند | ۳.۸٪ |
| ۶ | 🇻🇳 ویتنام | ۳.۶٪ |
| ۷ | 🇺🇸 آمریکا | ۲.۹٪ |
| ۸ | 🇹🇭 تایلند | ۱.۳٪ |
| ۹ | 🇲🇽 مکزیک | ۱.۲٪ |
| ۱۰ | 🇩🇪 آلمان | ۰.۷٪ |
| ۱۰ | 🇸🇬 سنگاپور | ۰.۷٪ |
| ۱۲ | 🇲🇾 مالزی | ۰.۶٪ |
| ۱۳ | 🇧🇷 برزیل | ۰.۴٪ |
| ۱۴ | 🇮🇱 اسرائیل | ۰.۳٪ |
| ۱۴ | 🇮🇩 اندونزی | ۰.۳٪ |
| ۱۵ | 🇮🇪 ایرلند | ۰.۲٪ |
| ۱۵ | 🇨🇿 جمهوری چک | ۰.۲٪ |
| ۱۵ | 🇦🇹 اتریش | ۰.۲٪ |
| ۱۵ | 🇫🇷 فرانسه | ۰.۲٪ |
| ۱۵ | 🇮🇹 ایتالیا | ۰.۲٪ |
| ۱۵ | 🇹🇷 ترکیه | ۰.۲٪ |
| ۲۲ | 🇵🇭 فیلیپین | ۰.۱٪ |
| ۲۲ | 🇨🇦 کانادا | ۰.۱٪ |
| ۲۲ | 🇧🇩 بنگلادش | ۰.۱٪ |
| ۲۲ | 🇵🇰 پاکستان | ۰.۱٪ |
| ۲۲ | 🇭🇺 مجارستان | ۰.۱٪ |
| ۲۲ | 🇬🇧 بریتانیا | ۰.۱٪ |
| ۲۲ | 🇳🇱 هلند | ۰.۱٪ |
| ۲۲ | 🇪🇬 مصر | ۰.۱٪ |
| — | 🌎 سایر کشورهای جهان | ۱.۷٪ |
در رتبههای بعدی، هند با ۳.۸ درصد، ویتنام با ۳.۶ درصد و آمریکا با ۲.۹ درصد قرار دارند. حضور کشورهایی مانند تایلند، سنگاپور، مالزی و اندونزی نیز نشاندهنده اهمیت روزافزون جنوب شرق آسیا در صنعت تولید تجهیزات دیجیتال است.
جمعبندی
صنعت تولید محصولات الکترونیکی جهان همچنان بهشدت به آسیا، بهویژه شرق آسیا وابسته است. چین با در اختیار داشتن ۵۸.۸ درصد ظرفیت جهانی تولید سختافزار دیجیتال در فاصلهای بسیار زیاد از سایر کشورها قرار دارد.
تایوان، کره جنوبی و ژاپن نیز در کنار چین، بیش از ۸۰ درصد ظرفیت جهانی را در اختیار دارند و همین موضوع نشاندهنده تمرکز بالای زنجیره تأمین فناوری در این منطقه است.
در عین حال، هند و کشورهای جنوب شرق آسیا در حال افزایش نقش خود در تولید محصولات الکترونیکی هستند و آمریکا نیز تلاش میکند با سرمایهگذاری گسترده، ظرفیت تولید تراشه و سایر بخشهای زنجیره نیمهرسانا را در داخل کشور افزایش دهد.
با وجود این تغییرات، ساختار فعلی صنعت نشان میدهد که چین همچنان مرکز اصلی تولید فیزیکی سختافزار دیجیتال جهان است؛ در حالی که آمریکا در بخشهایی مانند طراحی تراشه، فروش نیمهرسانا و نوآوری فناوری جایگاه بسیار مهمی دارد.